投稿者のアーカイブ

税理士試験の試験会場が横浜アリーナ!

2011年7月11日 月曜日 maechan

震災の影響で平成23年度の税制改正が段階的に行われているので、情報収集のため普段よりもまめに国税庁のホームページを見ます。

新着情報で平成23年度法人税関係法令の改正の概要が掲載されていました。
雇用促進税制が創設され、雇用者を新規雇用し一定の要件に該当すれば法人税の特別控除が受けられるようです。

改正内容について詳しく書こうと思っていたところに別の新着情報で驚いてしまいました。
私が驚いたのは、税理士試験会場です。

昔のことなので最近は税理士試験には全く興味がなかったのですが、税理士試験 試験場案内図が掲載されていたので何の気なしに見てみると東京都は、東京ビッグサイド、東京流通センター、、、、が試験会場です。
えっ?早稲田大学ではないの?
私の頃は早稲田大学と立教大学でした。

そして、横浜市にあっては、横浜アリーナが試験会場です。
横浜アリーナに机とイスをセッティングするのでしょうか?

これも震災の影響なのでしょうか?
平成23年度の税理士試験は、平成23年8月2~4日まで行われます。

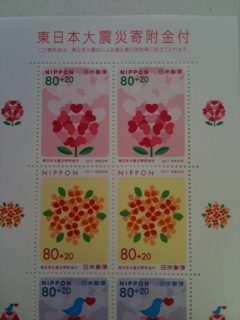
東日本大震災寄付金付切手

2011年7月7日 木曜日 maechan

今日、郵便局に行ったら「東日本大震災寄付金付切手」を勧められました。

80円切手に20円の寄付金がついて1枚100円。10枚が1シートになっていています。

明日への希望が感じられるとてもきれいな切手です。

仕事柄、領収書はどうなっているのか気になりました。
2シート購入しましたが、領収書には
東日本大震災寄付金付  100円  20枚  合計 2,000円
となっていました。
全額通信費ですかね・・・???
でも、寄付金は消費税の仕入税額控除の対象ではありませんから、安易に通信費勘定に全額を入れるのはまずいかもしれません。
通信費と寄付金勘定に分けるという考え方もありますが、多額でなければ全額を通信費として処理して消費税の計算では、寄付金部分を仕入税額控除から外すというのが実務的かもしれません。

有料老人ホームにおけるクーリングオフ

2011年6月28日 火曜日 maechan

有料老人ホームに入ってすぐに亡くなった場合、又はそこの場所が本人に合わなかった場合の入居時に支払った一時金はどうなるのでしょうか?

平成18年3月31日付けの厚生労働省の『有料老人ホームの設置運営標準指導指針について」の一部改正について(http://www.mhlw.go.jp/topics/kaigo/hoken/seido/0604/dl/15.pdf)』によって、最近ではクーリングオフ制度を導入している有料老人ホームも増えてきています。

内容は、
契約締結日から概ね 90 日以内の契約解除の場合については、即受領の一時金の金額を利用者に返還すること。ただし、この場合において、契約解除日までの利用期間に係わる利用料金及び現状回復のための費用について、適切な範囲で設定し、受領することは差し支えないこと。また、当該費用については、契約書等に明示すること。

決して安くない一時金です。
人間ですもの、そこの場所が合わないというのは我儘なことではないと思います。
契約書にクーリングオフ制度について記載されているかしっかりチェックしましょう。

【最近の弦ちゃん】

水槽の中で気持ちよさそうに泳いでいたのに最近の弦ちゃんは、お外に出るのが楽しみのようです。

何を考えているの?

弦ちゃん!!!

重加算税

2011年6月24日 金曜日 maechan

国税庁のホームページで平成22年度の査察の概要が発表になりました。
いわゆるマルサです。
平成22年度に着手した査察の件数は196件。

平成22年度に処理した事案に係る脱税額は、総額248億円、告発事案1件当たりの脱税額の平均は1億3,700万円だそうです。

脱税の手段・方法については、経費の架空計上が見受けられ、消費税の申告において、課税仕入れに該当しない人件費を課税仕入れとなる外注費に科目仮装するもの、国際取引を利用するもの等がありました。

脱税によって得た不正資金の隠匿場所では、現金の入ったスーツケースを本社事務所の残土置場地中約2メートルに埋めていたという事例があったそうです。

映画「マルサの女」のようなことが現実におきています。

このような脱税事案の納税者に対しては、通常の加算税に代え、「重加算税」が課せられます。

法人税法第68条に重加算税の規定があります。

1.過少申告加算税の規定に該当する場合において、納税者がその国税の課税標準等又は税額等の計算の基礎とになるべき事実の全部又は一部を隠ぺいし、又は仮装し、その隠ぺいし、又は仮装したところに基づき納税申告書を提出したときは、当該納税者に対し、過少申告加算税の額の計算の基礎となるべき税額に係る過少申告加算税に代え、当該基礎となるべき税額に100分の35の割合を乗じて計算した金額に相当する重加算税を課する。

2.無申告加算税の規定に該当する場合においては、・・・・100分の40の割合・・・・

3.不納付加算税の規定に該当する場合においては、・・・・100分の35の割合・・・・

脱税行為をすれば、このように重い税負担を強いられます。

重加算税は、「マルサの女」の登場するような悪徳納税者だけに課せられるものではありません。

納税者の行為が故意であるか、そうでないのかが問題になります。
少額だから売上に計上しなかったなどは通用しません。
また、従業員が仕入れ金額をごまかし横領していたといった場合も会社に重加算税が課せられる場合があります。

経営者の皆さん、重要な経理帳簿の作成をすべて他人任せで確認もせず、その経理帳簿に基づいて決算書を作成・申告をすることのないように十分に気をつけて下さい。

青色申告承認の取消

2011年6月21日 火曜日 maechan

今回は、所得税において青色申告の承認を受けている個人事業者が税務調査で帳簿書類の提示を拒否した場合に青色申告承認の取消処分が行われるのかどうかについて考えたいと思います。

青色申告制度については「国税庁のタックスアンサー」を参照して下さい。

青色申告では帳簿の備え付け・記録又は保存が義務付けられています。(所法第148条)
したがって
青色申告の承認の取消事由として、所法第150条1項1号に帳簿書類の備付け、記録又は保存が行われなかったことが挙げられています。

税務調査で帳簿書類を提示しなかった場合、この青色申告承認の取消事由に該当するのか?
「提示」は帳簿書類の「備付け、記録又は保存」に該当するのか?が問題となります。

判例で「帳簿書類の提示拒否を理由とする青色申告承認の取消処分の適否」があります。
【最高裁H18.9.3、東京高裁H7.12.11、長野地裁H5.11.25】
この判決で、所法第150条1項1号の解釈について以下のような内容が述べられています。
所得税法は、青色申告の承認を受けた者に対しては各種の優遇措置を規定しており、その反面、帳簿書類の備付け、記録、保存が義務付けられている。
税務署長は青色申告者がこれらを行わなかった場合は、青色申告の承認を取り消すことができるとし、そして、所法234条で税務職員は、所得税に関する調査について必要があるときは、納税義務者の帳簿書類を検査できるものとしています。

これらの規定を総合すると、所得税に関する税務調査を行う場合には、青色申告者は、税務職員による帳簿書類の検査に応ずべきものとし、その調査において、帳簿書類の備付け、記録又は保存が正しく行われていることを確認できなかった場合には、税務署長は、青色申告の承認を取り消すことができると解するのが相当とされています。

税務調査時にいたずらに帳簿書類の提示を拒否することは、青色申告の承認を取り消される事由に該当するようです。

税務職員も帳簿の備付け状態等を確認するために社会通念上当然要求される程度の努力を行うことが大切であり、そのような努力を怠れば裁量権の濫用にあたります。

相続放棄等の申し立て・・・東日本大震災

2011年6月8日 水曜日 maechan

相続人は亡くなった人の財産を受け継ぐだけでなく、その人に借金などがあった場合は債務も引継ぎます。
被相続人(亡くなった人)の債務が財産よりも大きい時などは、相続人が相続放棄の手続きを取らなければ、財産も債務も引き継ぐことになります。

相続放棄の申し立ては、自己のために相続の開始があったことを知った時から3か月以内に、家庭裁判所に対して、相続放棄の申し立てをする必要があります。

東日本大震災で亡くなった方の相続の承認・放棄に対する熟慮期間3カ月の期限が迫ってきました。
今朝の新聞では、11月末日まで延長する法案を議員立法で国会に提出する方針と書いてありました。

あっという間の3カ月です。
被災地の方にとっては長い長い毎日・毎時間だと思います。
期間や期限に対しての時間だけが早くて、何も解決しないもどかしさを感じます。

東日本大震災では、津波で家族全員が亡くなったり行方不明者も多いので、相続関連では相続人・相続財産の確定と相続開始日などがこれから問題になってくると思います。
震災でも失われなかった家族・親族間の絆が相続問題で壊されないように、手続き・法案については細部にわたる柔軟性が必要だと思います。

労働保険料の申告

2011年6月6日 月曜日 maechan

緑色の封筒に入った労働保険料申告書が送られてきています。(東京労働局は緑色ですが他県は違うかもしれません)
労働保険料は労災保険と雇用保険を意味します。
今回は、平成22年度(平成22年4月から平成23年3月まで)に支給された労働保険加入者に対する保険料を確定して平成23年度を概算で計算申告し、保険料を支払います。
加入者には、労災保険と雇用保険の両方に加入している人、労災保険のみに加入している人がいますので算定する基礎賃金の集計には注意をして下さい。

厚生労働省のホームページで、労働保険申告書の計算・書き方を教えてくれるデータのダウンロードが出来ます。
エクセルで必要個所を入力すれば計算してくれて、送られてきた申告書に転記する様式になっています。

年度更新申告書計算支援ツール  ここをクリックして下さい。

申告・納付期限は平成23年7月11日(月)です。

最近はこういった計算ツールを提供してくれるところが増えました。
上手に利用したいものですね。

行方不明者の保険請求・・・東日本大震災

2011年6月2日 木曜日 maechan

厚生労働省の発表よると東日本大震災後3カ月経過した行方不明者は、死亡したものと推定する特別規定が設けられました。(平成23年5月9日発表)
労災保険の遺族補償給付等の請求は、民法30条第2項の規定により、行方不明となってから1年後に失踪宣言が行われるまでは死亡が確定しないことになっていましたが、東日本大震災により行方不明となっている人は3カ月を経過した平成23年6月11日以降に手続きを行うことができます。

今朝の日経新聞には、大手生命保険各社が東日本大震災で行方不明となっている契約者の死亡保険金の支払いを6月中にも始める方向で検討していると書いてありました。
被災者の生活再建を支援するために特例を設ける予定ですので、契約の生命保険会社に問い合わせてみてください。

 生命保険各社問い合わせ窓口は下記のとおり
   http://www.seiho.or.jp/data/other/110312disaster/contact-list.pdf

家族が加入している生命保険が分からなくなった場合の契約の照会先は

     災害地域生保契約照会センター 0120-001731

(祝日を除く月曜~金曜日 午前9時~午後5時)

照会センターを利用できる人の範囲は、 原則として、ご照会対象者(被災された方)のご家族・ご遺族(配偶者、親、子、兄弟姉妹)です。

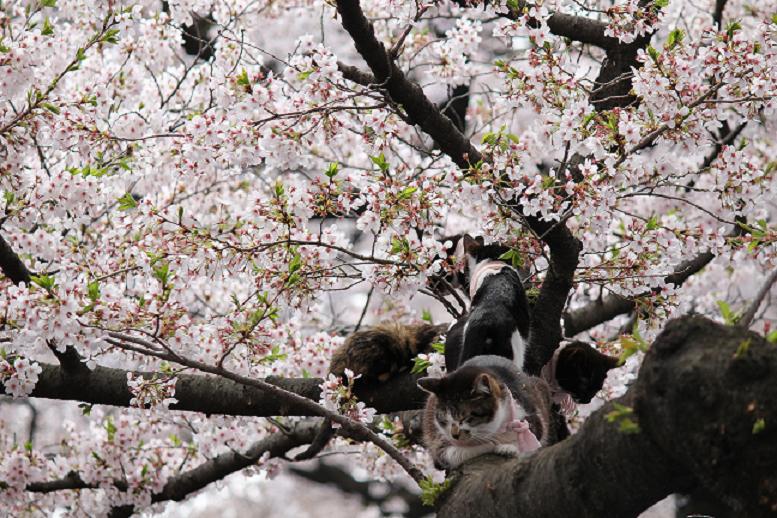
花見ネコ

2011年4月10日 日曜日 maechan

外に出てみると桜が満開。

この時期になると日本は桜の国だなと思います。

今年も心を和ませてくれます。

【上野公園の花見ネコ】

満開の桜の特等席でお昼寝をしている猫がうらやましいですね。

ふるさと納税/宮城県

2011年3月22日 火曜日 maechan

東北地方大平洋沖地震への義援金をしたいと思っても、いろいろな窓口があるので迷っていませんか?
寄付をしても税制上、寄付金控除が認められないものもあります。

皆さん、「ふるさと納税」を知っていますか?
ふるさとを応援したい、ふるさとへ貢献したいと思う納税者の気持ちを形にするため、ふるさととを思う地方公共団体に5,000円を超える寄付を行った場合、一定の限度額まで所得税と住民税が軽減される制度です。

東北地方大平洋沖地震で大きな被害を受けた宮城県へのふるさと納税の手続きがアップされていたのでご紹介します。


宮城県への義援金

http://www.pref.miyagi.jp/zeimu/hurusato/tetsuduki.html

ピンポイントの義援金も有効かと思います。